很多自由职业者、个体户在自己交保险的时候都会疑惑:单位上班有五险一金,自己以灵活就业参保,只能交养老和医保,没有公积金。少了公积金,到底亏不亏?两者差距不止一点点,看完再决定怎么参保。
不少人以为,公积金只是买房贷款才有用,不买房就无所谓。其实公积金是单位和个人双向缴费,相当于单位额外给你的一笔存款。
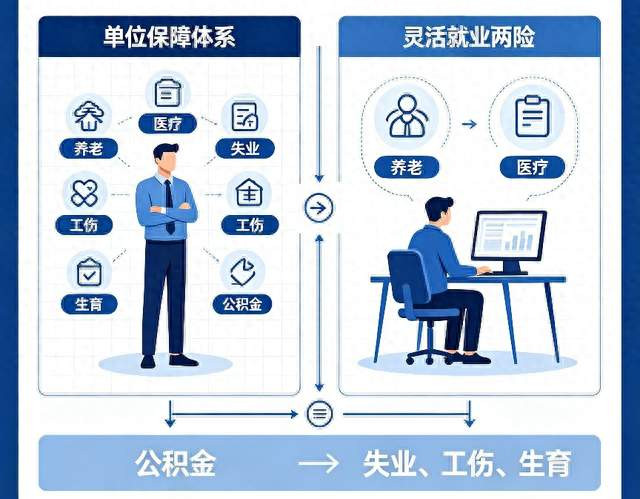
一、职工五险一金 VS 灵活就业两险
单位职工五险一金:养老保险、医疗保险、失业保险、工伤保险、生育保险 + 住房公积金。
养老、医保个人和单位共同承担;公积金也是个人交多少,单位同步交多少,全部进入你的公积金账户,属于你个人资产。
灵活就业人员:自愿缴纳养老保险+医疗保险。没有单位,就没有公积金。
所有养老、医保费用全部由个人全额承担,不存在单位补贴部分。
举例:月薪6000,公积金按10%缴纳。个人每月扣600,单位配套再存600,每月公积金账户入账1200元。这相当于单位每月多给你发600元福利。灵活就业自己参保,这笔钱就没有。
二、有没有公积金,核心差距在哪
1、买房贷款,利率差距明显
公积金贷款利率远低于商业房贷。同样贷款几十万,三十年期限,利息能省下十几万。
灵活就业没有公积金账户,无法申请公积金贷款,买房只能走商贷,月供和总利息更高。
补充:部分城市支持灵活就业自愿缴存公积金,济南也有相关政策,符合条件可以自己缴纳公积金。
2、不止买房,公积金还有多种提取渠道
租房、装修、偿还房贷、大病等情况,都可以按规定提取公积金余额。相当于一笔可以随时动用的储蓄。
灵活就业没交公积金,自然没有这笔可提取资金。
3、其他隐性保障差异
单位职工还有失业险、工伤险、生育险:
- 失业:被辞退符合条件,可以申领失业金;
- 工伤:工作期间受伤,工伤保险报销医疗费用、赔付伤残补助;
- 生育:女职工可申领生育津贴,报销产检、住院费用。
灵活就业一般不包含这三项保障,发生对应情况,无法享受相关待遇。
三、两种参保方式怎么选?给大家实用建议
1. 如果你打算近期买房,有稳定收入:优先找可以缴纳五险一金的单位;如果只能灵活就业,可以咨询济南公积金中心,了解灵活就业自愿缴存公积金政策。
2. 短期不买房,收入不稳定:灵活就业养老+医保,优先保证养老、医保不断缴,守住基础医疗和退休待遇。自愿缴存公积金要量力而行,毕竟全部费用自己承担。
3. 不要盲目跟风缴公积金:如果收入波动大,没有购房计划,自己交公积金会增加每月支出,性价比不高。
四、常见误区提醒
❌误区1:灵活就业交了社保,就等同于五险一金。
错!社保≠五险一金,公积金是单独项目,不属于社保范畴。
❌误区2:不买房,公积金一点用没有。
错!租房、大病等场景都可以提取,账户余额还能计息。
❌误区3:灵活就业不能交公积金。
不对,济南支持灵活就业人员自愿缴存公积金,满足条件即可办理,只是全部费用自付。
总结:五险一金最大优势,除了基础社保保障,核心就是单位配套缴纳的公积金,以及工伤、失业、生育三重保障。灵活就业参保胜在自由,但缺少这部分福利。大家结合自己收入、买房规划,理性选择参保方式。
一鼎盈提示:文章来自网络,不代表本站观点。
- 上一篇:普汇网 进城买房的农村人, 现在两头够不着
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯